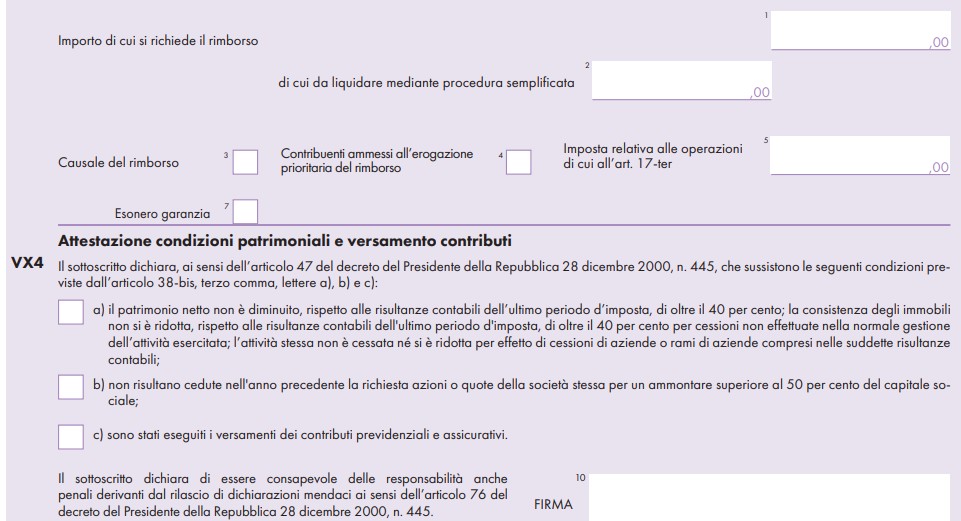
L’eventuale credito IVA emergente dalla dichiarazione annuale può essere chiesto a rimborso compilando il quadro VX, destinato a tutti i contribuenti IVA e compatibile solo nel modulo n. 01. La richiesta di rimborso si concentra nel rigo VX4, dove si indica l’importo, l’eventuale quota in proceduta semplificata e soprattutto la causale (codice) che identifica la fattispecie e, nei casi previsti, la relativa modalità di calcolo.
Richiesta di rimborso, soglie e compilazione dei campi
Il rigo VX4 è riservato ai contribuenti che intendono chiedere il rimborso del credito d’imposta emergente dalla dichiarazione annuale 2025.
Il rimborso, nelle ipotesi di cui all’art. 30, comma 2, o art. 34, comma 9 (DPR 633/1972), compete solo se l’eccedenza di credito risultante dalla dichiarazione annuale è superiore a 2.582,28 euro, ma può essere richiesto anche per importi inferiori. In caso di cessazione di attività, infatti, il rimborso compete senza limiti di importo.
Oltre alle predette ipotesi, il contribuente può comunque richiedere il rimborso qualora: dalla dichiarazione relativa al periodo d’imposta risulti un’eccedenza di imposta detraibile e, dalle dichiarazioni relative ai 2 anni immediatamente precedenti risultino eccedenze d’imposta detraibili riportate in detrazione nell’anno successivo. In questo caso, il rimborso compete per il minore degli importi delle predette eccedenze (anche se inferiori al predetto limite di 2.582,28 euro).
Per fare un esempio pratico:
- dichiarazione IVA 2025: credito IVA 1.800 euro;
- dichiarazione IVA 2024: credito 1.200 euro (riportato in detrazione nel 2025);
- dichiarazione IVA 2023: credito 900 euro (riportato in detrazione nel 2024).
Anche se 1.800 euro è inferiore a 2.582,28 euro, è possibile chiedere il rimborso nel rigo VX4, perché c’è credito anche nei due anni precedenti riportato in detrazione. In questo caso rimborsano il minore tra le eccedenze considerate (1.800, 1.200 e 900): il rimborso spettante è pari a 900 euro.
Sul piano operativo:
- VX4 campo 1: indicare l’importo di cui si chiede il rimborso;
- VX4 campo 2: indicare la quota per cui si intende usare la procedura semplificata tramite agente della riscossione (con il vincolo che, cumulata con gli importi compensati nel 2026 in F24, non superi 2.000.000 euro). Il campo non va compilato per contribuenti in procedure concorsuali e per chi ha cessato l’attività, perché l’erogazione di questa tipologia di rimborso è di competenza esclusiva degli uffici;
- VX4 campo 3: indicare il codice corrispondente alla causale del rimborso.
Le fattispecie di rimborso, codici e modalità di calcolo
Le istruzioni elencano le causali da indicare nel VX4 campo 3, di seguito le principali con i criteri di calcolo:
- Codice 2 – Aliquota media (art. 30, co. 2, lett. a)): il rimborso spetta se l’aliquota mediamente applicata su acquisti e importazioni super quella mediamente applicata sulle operazioni attive, maggiorata del 10%; nel calcolo va considerata la seconda cifra decimale. Inoltre, nel calcolo vanno esclusi acquisti/importazioni/cessioni di beni ammortizzabili, tra gli acquisti vanno incluse le spese generali e può essere computata (dall’utilizzatore) l’Iva sui canoni di locazione finanziaria di beni ammortizzabili.
- Codice 3 – Operazioni non imponibili (art. 30, co. 2, lett. b)): il rimborso spetta se le operazioni non imponibili sono superiori al 25% dell’ammontare complessivo di tutte le operazioni del 2025; la percentuale va arrotondata all’unità superiore. Per determinare l’ammontare complessivo delle operazioni attive effettuate nell’anno di imposta si può fare riferimento alla somma dei valori assoluti dei righi VE40 e VE50 (sommandoli tra più moduli, se presenti più moduli).
- Codice 4 – Acquisti e importazioni di beni ammortizzabili e di beni e servizi per studi/ricerche: rimborso limitato all’imposta relativa all’acquisto/importazione di beni ammortizzabili e di beni/servizi per studi e ricerche. Il rimborso può essere richiesto anche da società di leasing che adottano i principi contabili internazionali IAS/IFRS. È ammesso anche per beni ammortizzabili registrati in anni precedenti se l’imposta non è stata già chiesta a rimborso/compensata e risulta riportata in detrazione negli anni successivi; il rimborso compete anche per acquisizioni in esecuzione di contratti di appalto e, come chiarito, può riguardare l’imposta detraibile per la realizzazione di opere su beni di terzi.
- Codice 5 – Operazioni non soggette (art. 30, co. 2, lett. d)): per chi ha effettuato nel 2025 prevalentemente operazioni non soggette per effetto degli artt. 7 e 7-septies; per verificare la prevalenza occorre considerare anche esportazioni/assimilate e operazioni ex artt. 41 e 58 del decreto legge 331/1993. L’ammontare delle operazioni “fuori campo” va calcolato con riferimento al momento di effettuazione determinato secondo l’articolo 6.
- Codice 7 – Produttori agricoli (art. 34, co. 9): l’importo rimborsabile (e detraibile) deve essere calcolato applicando le percentuali di compensazione vigenti nel periodo di competenza.
- Codice 8 – Minore eccedenza detraibile del triennio (art. 30, co. 3): se negli ultimi 3 anni (2023-2024-2025) risultano eccedenze a credito, il rimborso spetta per il minore degli importi, per la parte non già rimborsata o compensata. Le istruzioni precisano anche come determinare l’importo di raffronto per il 2023 e 2024 mediante differenze tra IVA a credito indicata in VX5 e gli importi del VL9 (limitati alla parte relativa a compensazioni F24 con tributi diversi dall’IVA).
Nelle istruzioni sono presenti ulteriori codici, ad esempio per coesistenza dei presupposti, IVA di gruppo, regime forfettario e gruppo IVA: la logica resta sempre quella di individuare la causale corretta in VX4 campo 3 e di rispettare limiti e criteri indicati per ciascun caso.
Rimborso in caso di cessazione attività e riflessi su erogazione e garanzia
Il Codice 1 va indicato dai contribuenti che nel corso del 2025 hanno cessato l’attività. In questa ipotesi le istruzioni sono nette: “in caso di cessazione di attività, il rimborso compete senza limiti di importo”. Inoltre, per questa tipologia di rimborsi “provvedono esclusivamente gli uffici dell entrate” (circolare n. 84/E/1998), data la particolarità dei controlli.
Sul piano compilativo e procedurale ne discendono due conseguenze operative:
- in VX4 campo 3 va inserito il Codice 1;
- il VX4 campo 2 (procedura semplificata tramite agente della riscossione) non deve essere compilato dai contribuenti che hanno cessato l’attività, perché l’erogazione è di competenza esclusiva degli uffici.
Infine, occorre fare attenzione alle regole di garanzia (art. 38-bis) richiamate nelle istruzioni: i rimborsi fino a 30.000 euro sono eseguiti senza garanzia; per importi superiori, è prevista la possibilità di ottenere il rimborso senza garanzia con dichiarazione munita di visto/sottoscrizione alternativa e dichiarazione sostitutiva, ma resta l’obbligo di presta garanzia per rimborsi oltre 30.000 euro nelle situazioni di rischio, tra le quali è espressamente inclusa la richiesta di rimborso dell’eccedenza detraibile all’atto della cessazione dell’attività.
Caso pratico
Cessazione attività (Codice 1): rimborso senza limite minimo
- Ditta individuale che cessa l’attività nel 2025.
- Dalla dichiarazione IVA 2026 emerge un credito IVA (eccedenza detraibile) pari a 1.200 euro.
Cosa fa in dichiarazione (Quando VX)?
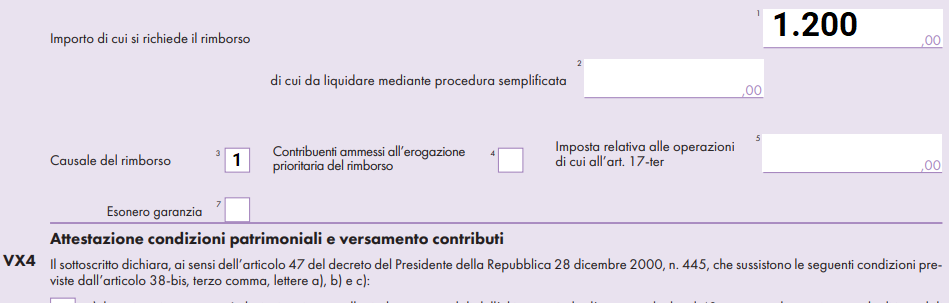
- VX4 campo 1: 1.200 (importo chiesto a rimborso);
- VX4 campo 3: 1 (cessazione attività);
- VX4 campo 2: non compilato (non si usa la procedura semplificata: provvedono gli uffici).
Perché è ammesso anche sotto 2.582,28 euro? Perché in caso di cessazione attività il rimborso comete senza limiti di importo (quindi anche per 1.200 euro).
ESEMPIO :
Operazioni non imponibili > 25% (codice 3)
- Impresa attiva nel 2025, non cessa.
- Totale operazioni 2025 (VE40 + VE50, valori assoluti): € 300.000
- Operazioni non imponibili rilevanti: € 90.500
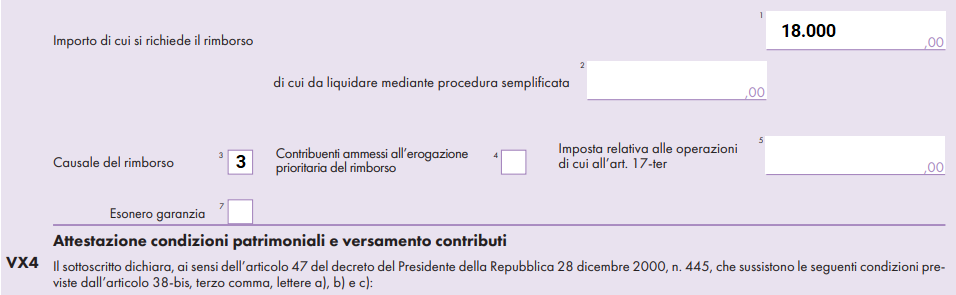
- Credito IVA annuale: € 18.000 (si chiede a rimborso)
Calcolo requisito 25%
- 90.500 / 300.000 = 0,3016 → 30,16%
- Arrotondamento all’unità superiore: 31%
Requisito rispettato (>25%)
Compilazione VX4
- VX4 campo 1: 18.000
- VX4 campo 3: 3 (operazioni non imponibili >25%)
- VX4 campo 2: se vuoi procedura semplificata, indichi l’eventuale quota (nei limiti previsti); altrimenti lasci vuoto.