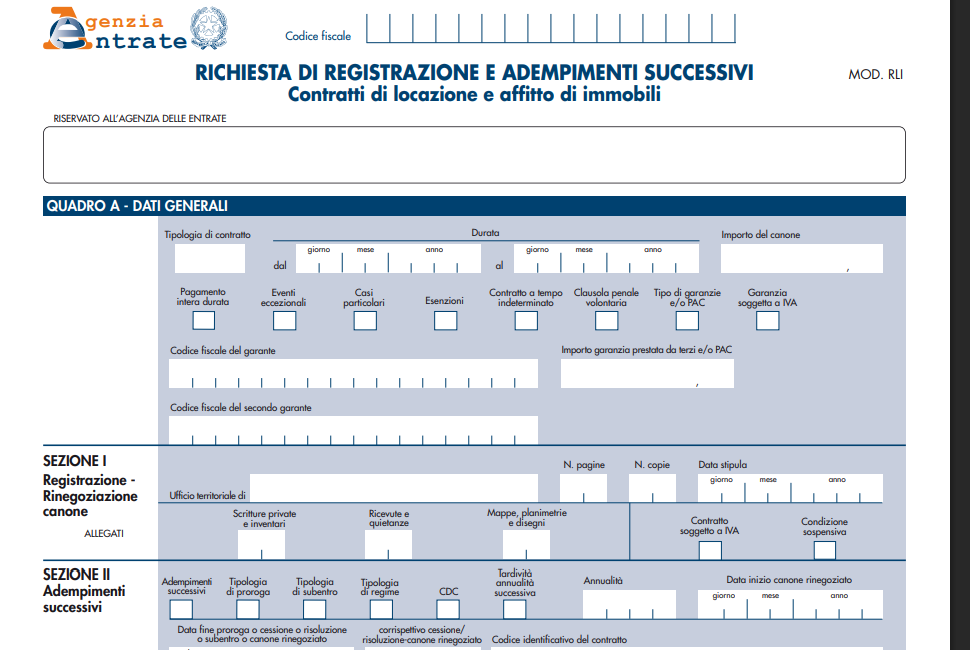
QUESITO : Contratti di locazione 4+4 e 6+6: alla prima scadenza il rinnovo opera generalmente in modo automatico, salvo i casi in cui ricorrano i presupposti di legge per impedirne la prosecuzione. Ai fini fiscali, il rinnovo automatico deve comunque essere comunicato all’Agenzia delle Entrate come proroga del contratto? È inoltre dovuta l’eventuale imposta di registro?
Sì, il fatto che il primo rinnovo del contratto operi, nei casi previsti dalla legge, in maniera sostanzialmente automatica non esclude gli adempimenti previsti ai fini dell’imposta di registro.
Anche in occasione del primo rinnovo, pur essendo la prosecuzione del rapporto sostanzialmente automatica quando non ricorrono le condizioni per impedirla, deve essere effettuata la comunicazione della proroga mediante modello RLI.
Nel regime ordinario dovrà inoltre essere versata l’eventuale imposta di registro dovuta per la proroga. Diversamente, in presenza dell’opzione per la cedolare secca, non è dovuta l’imposta di registro, poiché il tributo sostitutivo comprende anche quella relativa alle proroghe; resta però la necessità di gestire correttamente l’evento ai fini del rapporto registrato.
Diverso è il caso in cui il rapporto giunga alla sua effettiva scadenza naturale e non prosegua: in tale ipotesi non vi è né proroga né risoluzione anticipata e non occorre presentare il modello RLI per comunicare la cessazione.